Comment répartir les dépenses d'un couple au prorata des revenus
La méthode du prorata pas à pas : les calculs détaillés, les formules de tableur à recopier, et les cas qui coincent quand les revenus sont inégaux ou variables.
- Budget à deux
- Dépenses partagées
- Google Sheets
Deux salaires qui tombent sur deux comptes, et une question qui revient chaque mois : qui paie quoi.
Quand les revenus sont proches, on divise en deux et l’affaire est classée. Quand l’un gagne 2 400 € et l’autre 1 600 €, la division en deux produit autre chose. Celui qui gagne le moins se retrouve à consacrer une part plus large de son salaire aux factures communes, sans que personne ne l’ait vraiment décidé.
Pourquoi le partage en deux dérape
Prenons un couple avec 1 620 € de charges communes par mois : loyer, énergie, courses. En divisant en deux, chacun verse 810 €.
Sur le papier, c’est équitable. Sur le compte bancaire, c’est très différent. Pour Camille, qui gagne 2 400 €, ces 810 € représentent 33,8 % de son salaire. Pour Sacha, qui en gagne 1 600 €, c’est 50,6 %. La même somme, mais pas le même effort.
Ce déséquilibre produit toujours les mêmes symptômes. Celui qui paie la moitié d’un loyer qu’il ne pourrait pas se permettre seul se sent contraint. Celui qui gagne le plus finit par proposer des restaurants qu’il est le seul à pouvoir s’offrir. Personne n’est en tort, et la tension monte quand même.
Le prorata ne partage pas les montants, il partage l’effort
Le principe tient en une phrase : chacun verse la même proportion de son revenu, pas la même somme.
Si Camille apporte 60 % des revenus du foyer, elle prend 60 % des charges communes. Sacha apporte 40 %, il prend 40 %. Le rapport entre ce que chacun gagne et ce que chacun paie devient identique pour les deux.
C’est ce que la méthode a de solide. Elle rend la règle vérifiable, et elle se recalcule automatiquement quand un salaire change, quand une prime tombe ou quand quelqu’un passe à temps partiel.
Le calcul, en trois étapes
Additionner les revenus nets. Camille 2 400 € plus Sacha 1 600 €, soit 4 000 €.
Calculer la part de chacun. Camille 2 400 divisé par 4 000, donc 60 %. Sacha 1 600 divisé par 4 000, donc 40 %.
Appliquer ces parts aux charges communes.
| Poste | Total | Camille (60 %) | Sacha (40 %) |
|---|---|---|---|
| Loyer | 980 € | 588 € | 392 € |
| Énergie | 120 € | 72 € | 48 € |
| Courses | 520 € | 312 € | 208 € |
| Total des charges | 1 620 € | 972 € | 648 € |
| Reste sur le salaire | 1 428 € | 952 € | |
| Part du salaire consacrée aux charges | 40,5 % | 40,5 % |
Regardez la dernière ligne. 972 € représentent 40,5 % du salaire de Camille. 648 € représentent 40,5 % du salaire de Sacha. Le prorata produit exactement le même taux d’effort pour les deux, et c’est vérifiable sur une calculatrice.
Comparez avec le partage en deux : Camille aurait consacré 33,8 % de son revenu aux charges, Sacha 50,6 %. L’écart entre les deux passe de 16,8 points à zéro.
Ce que ça change concrètement, ce n’est pas le total du foyer. C’est la somme qui reste à chacun à la fin du mois. Avec le prorata, il reste 1 428 € à Camille et 952 € à Sacha au lieu de 1 590 € et 790 €.
Ce qui entre dans le pot commun
La règle la plus simple : tout ce qui concerne la vie du foyer au sens strict.
Le loyer et les charges de copropriété, l’énergie, l’eau, l’internet et le forfait mobile partagé, les assurances liées au logement, les courses alimentaires, les produits d’entretien, le transport domicile-travail, les frais de garde et de scolarité des enfants, les abonnements aux services que vous utilisez à deux.
Ce qui reste personnel : votre forfait mobile si vous en avez un à votre nom, vos abonnements individuels, vos vêtements, vos loisirs, vos cadeaux, votre épargne et vos crédits personnels.
Entre les deux, il y a une zone grise qui revient toujours : les restaurants, les vacances, le mobilier. Le plus simple est de les traiter au cas par cas le premier mois, de décider, et de ranger la décision quelque part. Un couple qui rediscute la règle chaque mois finit par se disputer sur la règle au lieu de se disputer sur l’argent, ce qui n’est pas beaucoup mieux.
Les cas qui coincent
Les revenus variables. Un indépendant, un commercial à la commission ou un intermittent ne peut pas prédire son mois. Prenez une moyenne glissante sur trois à six mois et recalculer une fois par trimestre plutôt que chaque mois. Vous pouvez aussi partir du revenu net de l’année précédente et régulariser une fois par an.
Les primes et le treizième mois. Deux approches se défendent. Les lisser sur douze mois dans le revenu de base évite un mois à part. Les laisser entièrement de côté revient à financer des projets à deux avec une somme qui n’a jamais servi au quotidien. Choisissez une fois, écrivez-le, et ne réouvrez le sujet qu’à la prochaine négociation de salaire.
Le congé parental et l’arrêt de travail. C’est là que le prorata montre son intérêt. Le revenu de l’un baisse, donc sa part baisse mécaniquement au calcul suivant, sans qu’il ait besoin de demander une faveur. Cette automaticité évite une conversation désagréable, ce qui n’est pas rien.
Les gros écarts de revenus. Le prorata pur peut laisser la personne qui gagne le moins avec très peu d’argent de côté. Au-delà d’un certain écart, ajoutez un plancher : définissez le montant minimum qui doit rester à chacun après sa contribution. Si le résultat du prorata passe sous ce plancher, la personne qui gagne le plus couvre la différence. La règle devient alors « prorata, sans descendre sous ce seuil », et c’est parfaitement défendable.
Les dépenses exceptionnelles. Un acompte, une voiture, des travaux. Sortez-les du calcul mensuel et traitez-les à part. Vous gagnerez du temps, et le budget courant restera lisible.
Les formules, si vous voulez le faire vous-même
Voici la structure d’un classeur qui fait le calcul tout seul. Elle fonctionne à l’identique dans Google Sheets et dans Excel.
En ligne 1, les intitulés : A1 « Poste », B1 « Total », C1 « Camille », D1 « Sacha ».
En ligne 2, les revenus nets : C2 contient 2400, D2 contient 1600, et B2 contient la somme.
B2 : =C2+D2

C3 : =C2/$B$2      (part de Camille, soit 60 %)
D3 : =D2/$B$2      (part de Sacha, soit 40 %)

C4 : =$C$3*$B$4    (montant dû par Camille sur la ligne 4)
D4 : =$D$3*$B$4    (montant dû par Sacha sur la ligne 4)

B7 : =SUM(B4:B6)
C7 : =SUM(C4:C6)
D7 : =SUM(D4:D6)
Les signes dollar figent la référence : en recopiant C4 et D4 vers le bas, les parts en C3 et D3 restent fixes alors que le montant de la ligne suit. Formatez C3 et D3 en pourcentage.
Une vérification utile avant de faire confiance au reste : la somme des deux parts doit faire 100 %. Si ce n’est pas le cas, une cellule de revenu est mal saisie ou un revenu a été oublié.
Comment suivre ça sans y passer la soirée
Les formules ci-dessus tiennent sur dix lignes, et la première version se construit en une heure. Ce qui coince, c’est le mois suivant. Il faut ressaisir les revenus, retrouver le montant du loyer, vérifier qui a avancé les courses, refaire le calcul, et se rappeler ce qui s’est passé en mars quand la discussion revient en juin.
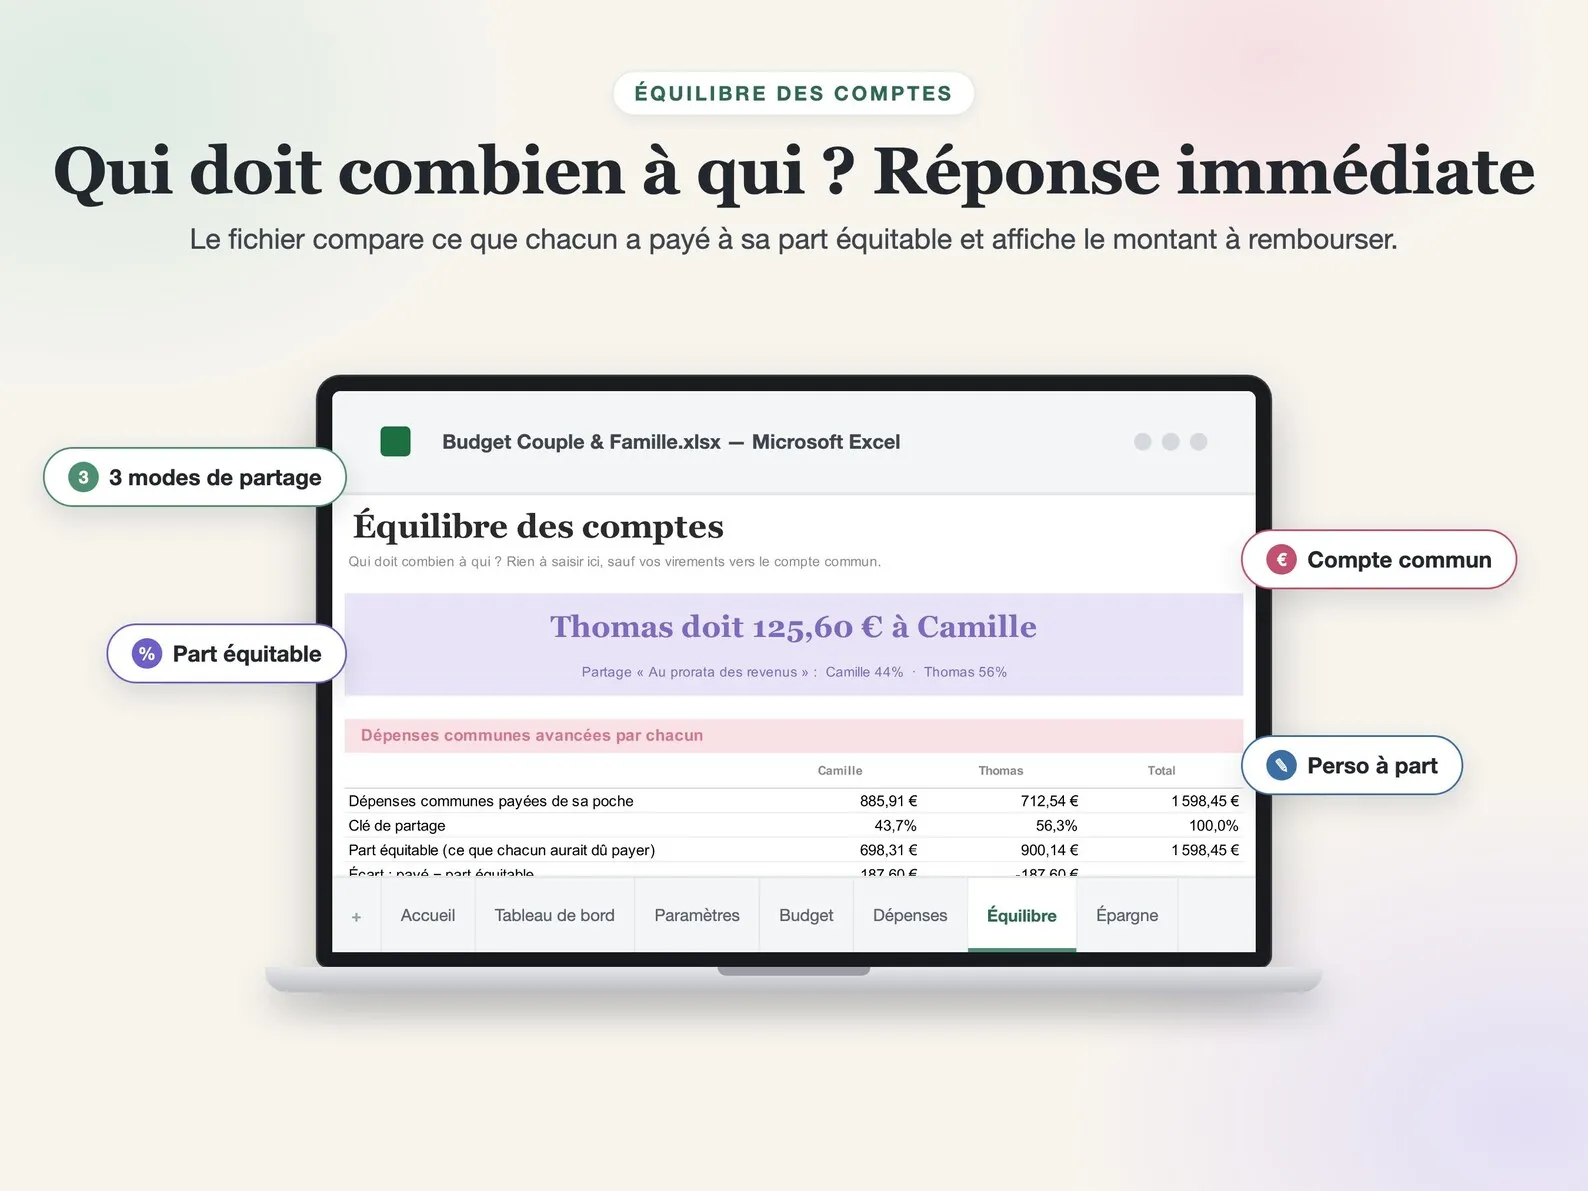
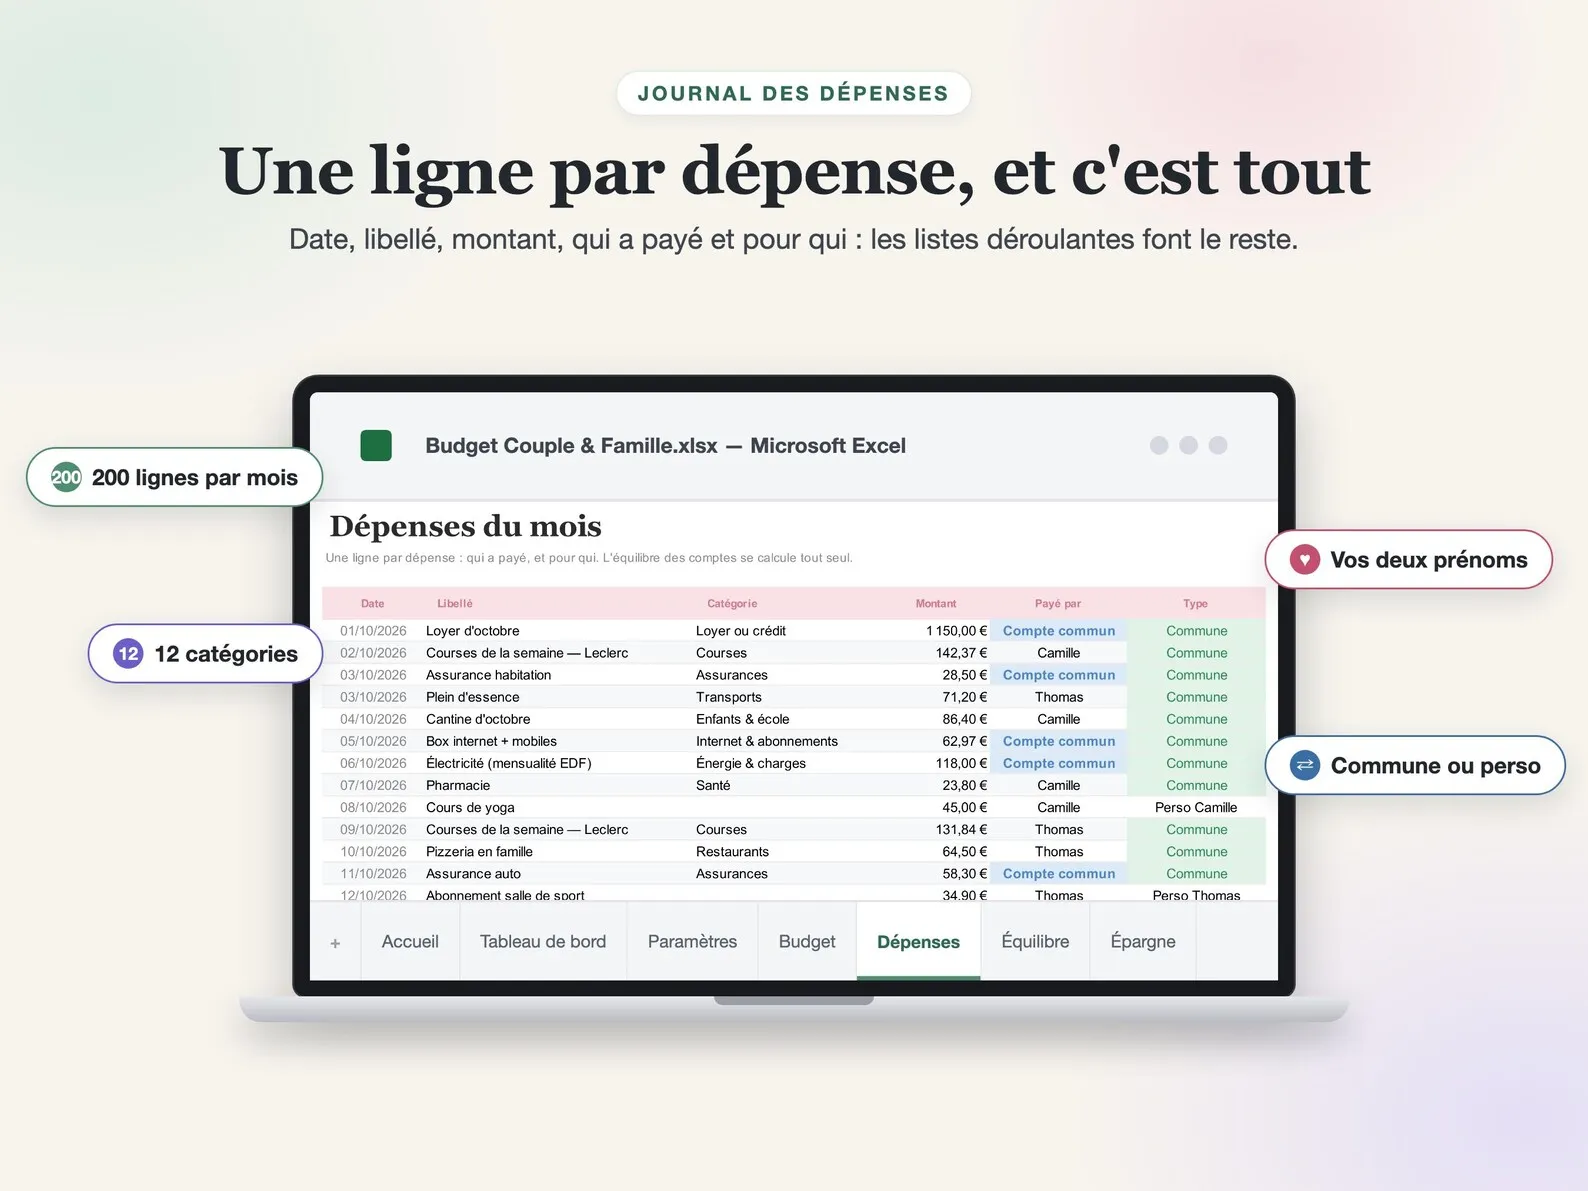
Un classeur qui garde l’historique règle cette partie-là : vous saisissez les revenus du mois, il recalcule les parts, et il conserve une ligne par mois pour que le déséquilibre se voie avant de devenir un reproche.
Si vous préférez d’abord voir ce qui existe déjà, les modèles de budget sont détaillés, en français comme en anglais.
Les erreurs qui reviennent le plus
Comparer les montants plutôt que les pourcentages. Le prorata ne cherche pas à ce que vous versiez la même somme. Il cherche à ce que la somme que vous versez pèse pareil sur vos revenus respectifs.
Utiliser le brut. L’écart entre brut et net n’est pas proportionnel d’un salaire à l’autre, à cause des plafonds et des taux. Le calcul sur le brut donne des parts fausses.
Oublier de recalculer. Un prorata figé alors que l’un a changé de poste, c’est un partage en deux qui ne dit pas son nom.
Mélanger le commun et le perso. Si les achats personnels passent sur le compte commun, vous ne pourrez plus dire qui doit quoi, et le désaccord portera sur les chiffres au lieu de porter sur autre chose.
Ne pas écrire la règle. L’accord oral sur un partage un peu inhabituel s’oublie en trois mois. Une note dans le classeur suffit.
D’autres guides suivent sur les revenus variables et la sortie de dette. La liste complète est ici.
Questions fréquentes
Faut-il prendre les revenus bruts ou les revenus nets ?
Les nets. Le brut ne dit pas ce qui arrive réellement sur le compte, et l'écart entre les deux n'est pas proportionnel d'un salaire à l'autre. Prenez le net imposable de la fiche de paie, ou ce qui tombe sur le compte bancaire si vous voulez être au plus juste.
Est-ce que le prorata est obligatoire ?
Non. Rien ne l'impose. C'est un accord entre vous, que vous pouvez changer quand vous voulez. Le seul intérêt du prorata, c'est qu'il rend la répartition défendable : la règle est la même pour les deux, et elle se recalcule toute seule quand les revenus bougent.
Et si l'un d'entre nous n'a aucun revenu ?
Le calcul donne alors 0 % pour l'un et 100 % pour l'autre, ce qui est rarement ce que les couples choisissent. Deux options tiennent la route : la personne qui travaille prend les charges à sa charge et verse en plus une somme fixe à l'autre, ou bien on compte le travail domestique et parental comme une contribution et on partage ce qui reste après les charges. Dans les deux cas, écrivez-le.
Faut-il ouvrir un compte joint ?
Pas forcément. Un compte joint simplifie le suivi des charges communes mais complique la sortie en cas de séparation. L'autre solution consiste à garder chacun son compte, à désigner un compte qui paie les charges communes, et à calculer chaque mois la virement que chacun y fait. Le calcul du prorata est identique.
Comment on gère une prime ou un treizième mois ?
Deux approches se défendent. Soit vous lissez la prime sur douze mois dans le revenu de base, ce qui évite un mois à part. Soit vous la laissez entièrement de côté, hors du pot commun, et elle sert aux projets à deux. L'important est de choisir une fois et de ne pas improviser au moment où la prime tombe.
Les autres classeurs de cet article
Budget
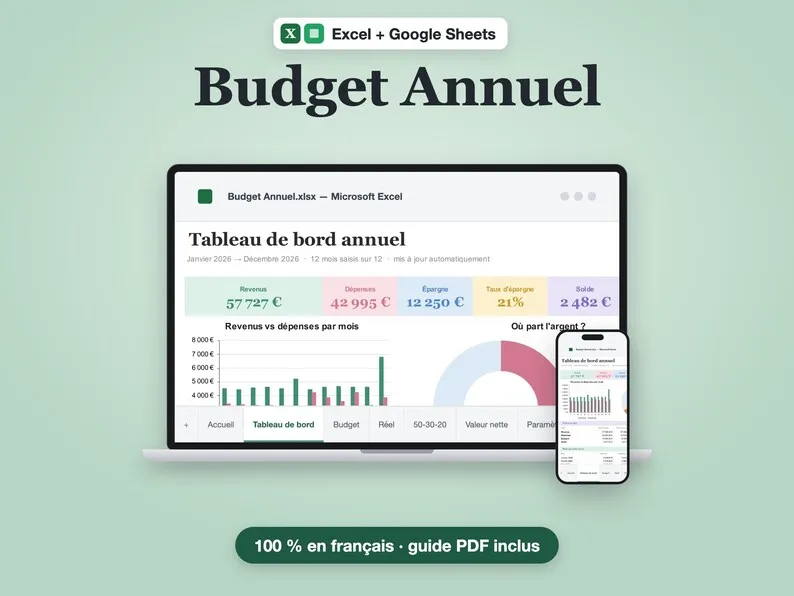
Budget Annuel (FR)
Tableau de bord sur 12 mois, règle 50/30/20, suivi de la valeur nette, deux thèmes.